Mostrando entradas con la etiqueta Pantallas. Mostrar todas las entradas

viernes, 31 de enero de 2014

Consumo de películas en Europa (1): qué vemos, cuánto, dónde y por qué

      Este pasado martes, en el marco del Festival Internacional de Cine de Rotterdam, tuvo lugar la presentación de un extenso infrome sobre los hábitos de consumo cinematográfico (es decir, películas) en Europa, auspiciado por el recién estrenado programa Europa Creativa (nueva reformulación del extinto Programa MEDIA). El día anterior, este estudio fue presentado a un grupo reducido de profesionales y académicos, entre los que tuve la fortuna de encontrarme. El informe, de más de 900 páginas, lleva por título  A Profile of Current and Future Film Audiovisual Audience y recoge los resultados de una vasta encuesta online (504 preguntas) realizada entre marzo y abril de 2013 en diez países europeos: Alemania, Croacia, Dinamarca, España, Francia, Italia, Lituania, Polonia, Reino Unido y Rumanía. En total, se recogieron 4.608 respuestas (unas 460 por país), dentro de una muestra estadística aunque limitada por edad (entre 4 y 50 años). Esta investigación ha sido realizada por las consultoras Harris Interactive (encargada de la encuesta), Attentional y Headway International (estas últimas responsables del análisis de datos y tendencias). En este artículo, y en otros venideros, iremos desgranando los principales resultados.


     Antes de comenzar, conviene realizar algunas apreciaciones. Para empezar, es encomiable que los responsables de política audiovisual europea –encabezados ahora por Xavier Troussard– hayan encargado un estudio de semejantes dimensiones, con el objeto de conocer con detalle los hábitos de consumo de películas y el perfil concreto del público cinematográfico europeo, y también que querido contrastar los resultados tanto con representantes de la industria como con investigadores académicos. Sin embargo, los resultados deben ser matizados por varias razones. En primer lugar, discriminan a los mayores de 50 años, que en el fondo también pertenecen al público cinematográfico tal y como este estudio lo entiende (es decir, espectadores de películas en cualquier soporte o ventana), y además con un gusto más selectivo. En segundo lugar, algunas preguntas de la encuesta carecen de rigor metodológico (a preguntas mal formuladas, respuestas poco reveladoras o distorsionadas). A ello se une que la encuesta se han traducido a los distintos idiomas de manera literal y sin tener suficientemente en cuenta la idiosincrasia de cada país. Por último, la selección de países no parece muy justificada: engloba a los cinco principales países de Europa Occidental, y a otros cinco elegidos sin un criterio homogéneo claro. Con todo, a la hora de comentar los datos generales –como hacemos aquí–, estas limitaciones se atenúan.

Cuánto cine vemos

            Para empezar, este estudio revela que el 97% de los encuestados ve películas con cierta periodicidad, y el 54% afirma hacerlo diariamente. Este último porcentaje resulta llamativo y probablemente necesitaría ser contrastado. Sin embargo sirve para refrendar que el cine sigue siendo una de las opciones de entretenimiento favoritas. Ello se deduce también del alto porcentaje que ve al mes más de 5 películas (48%), es decir, más de una por semana (figura 1).

Figura 1: Nº de películas vistas al mes
Fuente: A Profile of Current and Future Audiovisual Audience (2014) 

Dónde vemos películas

            En cuanto a las pantallas, prácticamente en 100% de los encuestados posee al menos un dispositivo o pantalla en la que ver películas, y el 86% tiene una sala de cine a no más de media hora de casa. En otras palabras, el cine –desde el punto de vista de pantallas, sean grandes o pequeñas– es universalmente accesible.

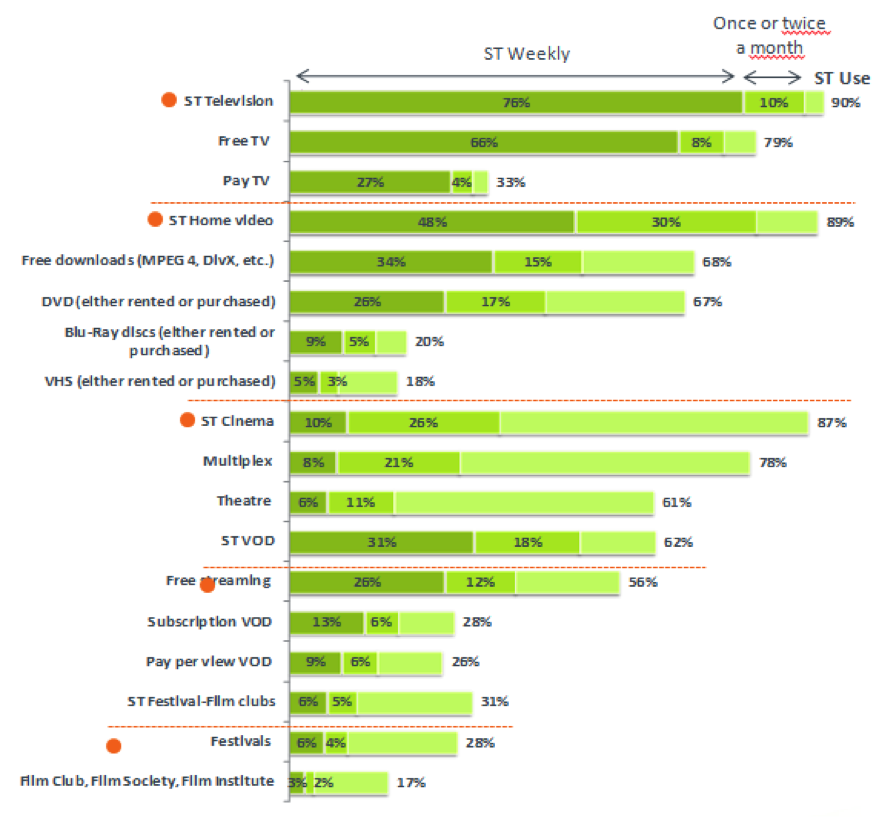
            Contrariamente a lo que cabría esperar, el 87% ve películas en las salas, el 90% en televisión, el 89% en vídeo doméstico (en cualquiera de sus formatos) y el 62% en internet (porcentajes acumulativos). El desglose completo lo recoge la figura 2.

Figura 2: Desglose por pantallas o plataformas
Fuente: A Profile of Current and Future Audiovisual Audience (2014) 

            Como se aprecia, el 68% descarga películas películas de modo gratuito, y el 56% las ve gratuitamente en streaming. Aunque esta pregunta se hizo con intención de medir el índice de piratería, lo cierto es que no está bien formulada, ya que algunas plataformas ofrecen algunas películas de manera gratuita y legal.

            En cuanto a las razones que inclinan al público a internet frente a las ventanas convencionales, el 50% piensa que ir al cine es caro, y también el vídeo-bajo-demanda (VOD) e incluso el alquiler de DVDs. Otras motivaciones incluyen la facilidad de acceso (31%), la falta de disponibilidad de títulos en otros mercados (30%), o no haber podido ver esas películas en su momento (28%).

Qué tipo de cine vemos

            A la hora de elegir una película, los dos criterios más importantes son el género y el tipo de historia, seguida del reparto. Otros elementos como los premios, la nacionalidad o el nombre del director no parecen importar tanto (figura 3).

Figura 3: Criterios de elección 
Fuente: A Profile of Current and Future Audiovisual Audience (2014) 

            El informe también ofrece un desglose por géneros (figura 4), aunque comete el error de desglosarlos en demasía, cuando cada vez se aprecia más el mestizaje entre ellos. Concluir que la comedia (el 44% ve a menudo este tipo de películas), la animación (24%) o el drama (21%) son los géneros preferidos no llama la atención, pero quizá sí el documental (23%), lo cual llama la atención, ya que no se estrenan tantos documentales cinematográficos (quizá los encuestados incluyan ahí todo tipo de documentales).

Figura 4: Desglose por géneros
 
Fuente: A Profile of Current and Future Audiovisual Audience (2014) 
            Finalmente, en cuanto a nacionalidad, en parte los resultados son esperados (el cine norteamericano es el favorito, con un 58% que lo ve a menudo), aunque llama la atención el porcentaje significativo de otras cinematografías, tanto nacionales (20%) como europeas (14%), e incluso de terceros países (5%). Estos porcentajes son todavía más sólidos si incluimos la opción de películas vistas “de vez en cuando”. De ser riguroso, este dato sería muy revelador acerca del gusto cinematográfico amplio que posee el público europeo.

Figura 5: Desglose por nacionalidades
 
Fuente: A Profile of Current and Future Audiovisual Audience (2014) 

Por qué vemos películas

            Dejo para el último lugar –en esta primera entrega– una pregunta que el informe recoge en sus primeras páginas. ¿Por qué nos gusta ver películas? Las respuestas más frecuentes revelan el poder mágico del cine como medio de evasión y entretenimiento, y también de conocimiento e intercambio cultural, así como su dimensión social (figura 6).

Figura 6: Por qué vemos películas o vamos al cine
 
Fuente: EAC Report 2013

Continuará…

            El informe desglosa cada uno de estos aspectos en sus variables socio-demográficas (sexo, edad y nivel educativo o económico), y en cada uno de los países incluidos. Todo ello constituye una primera parte. La segunda, se centra en la propuesta de ciertos perfiles de espectadores cinematográficos identificados según hábitos de consumo. A ello se une un exhaustivo estudio de las 100 películas más taquilleras en cada país, durante el período (2010-2012) y una serie de consideraciones finales. Dedicaremos los siguientes artículos a comentar varios de estos resultados, y recogeremos lo relativo al caso español.


Artículos relacionados:


Sigue Hollywood-Europa en Twitter y en Facebook

lunes, 9 de septiembre de 2013

Espectadores multitareas en entornos multipantallas


La firma tecnológica sueca Ericsson, a través de su división de investigación y análisis ComputerLab, ha publicado este pasado mes de agosto el informe TV and Media: Indentifying the Needs of Tomorrow’s Video Consumers. Se trata de un estudio basado en más de 15.000 entrevistas online procedentes de 15 países (entre América, Europa y Asia), completado con unas 30 entrevistas en profundidad.


Este informe sigue la estela de otros muchos análisis publicados estos últimos años que intentan tomar el pulso a un panorama tan cambiante como el de los nuevos hábitos de consumo impuestos por la digitalización.

He aquí el resumen de los principales resultados:

  • Los dispositivos móviles se están haciendo con un porcentaje mayor del tiempo dedicado a ver contenidos audiovisuales en el ámbito doméstico (televisión y vídeo): Según este estudio, el 72% de los entrevistados utilizan dispositivos móviles al menos semanalmente para ver contenidos audiovisuales, y el 42% lo hace desde fuera del hogar.
  • La televisión se está convirtiendo en una actividad multipantalla y multitarea: El 75% de los encuestados utiliza un dispositivo móvil mientras ve la televisión, y un 25% incluso ve simultáneamente varios vídeos de distintas fuentes.
  • Incluso los usuarios más tardíos (late adopters) se están convirtiendo en usuarios avanzados de vídeo: El 41% de los entrevistados cuyas edades fluctúan entre los 65 y los 69 años han aprendido ha manejarse entre las distintas opciones de consumo (streaming, time shift TV, etc.) y las utilizan más de una vez por semana.
  • El vídeo a la carta [video-on-demand (VoD)] es la opción preferida para el entretenimiento relajado, mientras que la programación lineal (linear and scheduled TV) es la más común para eventos que suceden aquí y ahora (competiciones deportivas, eventos culturales, etc.).
  • Los contenidos generados por el consumidor [user generated contents (UGC)] son cada vez más importantes: En especial, para educación, programas de autoayuda, etc. El 82% acude a YouTube buscando vídeos de este tipo al menos una vez al mes.
  • La televisión a la carta se impone como preferencia de los usuarios: El usuario se convierte en su propio programador, mediante la agregación de contenidos de distintas fuentes (aggregated, pick-and-mix  TV).


Hábitos del espectador multimedia

El gráfico 1 muestra el porcentaje de espectadores (entre una muestra de 9 países, España incluido) que consumen contenidos audiovisuales a través de pantallas convencionales (TV convencional, TV Pago y DVD/Blu-ray) y de nuevas pantallas (streaming, grabación de internet, descargas) más de una vez por semana. Como se aprecia, la TV convencional sigue siendo la pantalla preferente –en consonancia con los datos que ofrecíamos con respecto a España en un artículo anterior–. Sin embargo, llama la atención el aumento paulatino del streaming (que incluye tanto video a la carta como TV no programada, además de YouTube) como segunda opción. Por lo demás, las opciones asociadas con internet superan a la TV Pago y al DVD/Blu-ray.

Gráfico 1


Este informe destaca un fenómeno interesante. Se ha insistido con frecuencia en el gap generacional a la hora de adoptar las nuevas tecnologías –en este sentido, la llamada “tercera edad” puede considerarse una generación perdida–. Sin embargo,  entre un 40% y un 41% de los entrevistados cuyas edades fluctúan entre los 60 y los 69 años se han convertido en este último año en consumidores de contenidos audiovisuales via streaming, time shift TV o YouTube.

Cada vez más las distintas pantallas se asocian a actividades concretas y se usan para ver los contenidos diferentes. Por ejemplo, podemos ver un episodio de una serie en algún paréntesis del trabajo o al llegar a casa, y mientras viajamos en algún medio de transporte o estamos en tiempos de espera, podemos ver vídeos en YouTube o resúmenes deportivos. Lo anterior es compatible asimismo con el llamado visionado (dis)continuo (continue viewing), que consiste en visionar un determinado contenido a lo largo del día en distintos dispositivos y aprovechando distintas circunstancias (un capítulo de serie visto de modo fraccionado en distintos momentos del día, aprovechando desplazamientos o tiempos de pausa).

         Un último hábito de consumo destacado en este informe es la socialización a través de la participación en redes sociales (social TV o social media). Un 59% de los entrevistados afirma participar en redes sociales y otros foros mientras visiona un contenido audiovisual, y un 49% acude a aplicaciones (apps) o a internet para encontrar información adicional –todo ello, al menos semanalmente–. También en este punto se percibe una recuperación de la población más adulta: el 37% de los entrevistados entre 55 y 59 años ha usado las redes sociales semanalmente en relación al visionado.

Entornos multipantallas

      En relación con el uso concreto de las diferentes pantallas, el informe constata el incremento de consumo a través de los dispositivos más móviles (smartphones, tabletas y ordenadores portátiles) frente al televisor o el ordenador de sobremesa, en especial fuera del hogar. Sin embargo, estas dos últimas pantallas siguen siendo, hoy por hoy, las más utilizadas (gráfico 2). En cualquier caso, el hogar medio es cada vez más multipantalla.

Gráfico 2


       Junto a ello, tal y como refleja el gráfico 3, se aprecia un incremento del porcentaje de actividad simultánea al visionado y asociada a la segunda pantalla. Pese a lo indicado anteriormente, el mayor uso de internet y las redes sociales mientras se ve un contenido audiovisual no está asociado a este contenido (comentarlo, buscar más información), sino a ejercer otras tareas mientras se consume (previsiblemente porque no capta la atención de manera exclusiva).

Gráfico 3


Prioridades y modelos de negocio

    Especial interés tienen las prioridades de los espectadores-usuarios en este entorno multipantalla, recogidas en el gráfico 4. El cine (66%) y las series (62%) tienen preferencia sobre los deportes en directo (36%), junto a la libertad de decisión sobre cuándo y cómo ver (49%).

Gráfico 4


     En relación con lo anterior, las cualidades que más aprecian los espectadores-usuarios a la hora de elegir una u otra plataforma son, por este orden: 1) Libre de publicidad; 2) calidad HD; 3) VoD; 4) Manejo sencillo e intuitivo; 5) TV a la carta y autoprogramada. En el extremo contrario –las opciones menos valoradas, se encuentran: 1) TV interactiva; 2) Cambio de ángulo de cámara; 3) Apps en el televisor; 4) Videoconferencia en el móvil; 5) Apps y widgets personalizados en los programas televisivos.

    Respecto de los modelos de negocio, este estudio contrasta la opinión ante dos opciones: suscripción y las transacciones. La suscripción figura como la opción más ventajosa, y aducen entre sus razones la facilidad de manejo, los costes reducidos, y la versatilidad para todos los dispositivos. Por el contrario la transacción (pago por programa visto) es considerada más ajena a la experiencia televisiva habitual, asociada a productos específicos y con límites temporales de consumo. Como afirma este informe de modo conclusivo, “en términos de pago, los futuros modelos [de negocio] consistirán probablemente en una combinación de suscripciones mensuales a precio razonable, sin limitaciones de tiempo, unidas a formas no agresivas de publicidad. Esto se complementará con transacciones y servicios de pago por visión para contenido premium específico, como películas de estreno, deportes y eventos”. Y todo ello combatiendo la piratería, todavía muy acendrada en varios países.

Prosumerism

         Un último rasgo que este estudio pone de manifiesto es la consolidación del fenómeno de los prosumerism (producer + consumer = prosumer), entendido como la facultad de controlar la propia experiencia televisiva o audiovisual, siendo los protagonistas en la elección, combinación y uso de los diferentes contenidos y servicios. En particular, esta cualidad se desarrolla por dos vías: por un lado, los espectadores-usuarios que actúan como agregadores de contenidos y, por tanto, se convierten en prescriptores para otros; por otro, los espectadores-usuarios que se vuelven productores activos y cuelgan sus propios contenidos (user generated contents). En particular, triunfan los contenidos de tipo Do It Yourself (DIY), los relacionados con el e-learning, y los llamados mash-ups videos o versiones personalizadas de algunos contenidos (tráilers, anuncios, películas, etc).

A modo de conclusión

     En suma, este informe constata lo que otros muchos estudios y análisis han puesto en evidencia: primero, que la experiencia de consumo audiovisual de entretenimiento en el entorno doméstico (tanto individual como familiar) está cambiando de un modo radical, especialmente entre los jóvenes. Ha dejado de ser una actividad sujeta a coordenadas espacio-temporales (exigencia de portabilidad) o de programación cerrada (exigencia de visionado a la carta) para convertirse en una amplia oferta de posibilidades. Esta amplitud de opciones llega a ser tan enorme, que los usuarios agradecen agregadores de contenidos que faciliten la búsqueda y selección de aquello que desean ver. A su vez, los espectadores-usuarios se convierten ellos mismos en prescriptores para otros y en productores de contenidos de cierta popularidad. En consecuencia, el modelo de negocio de los proveedores y emisores de contenidos (cadenas de televisión) está cambiando a marchas forzadas, sin haber encontrado todavía la piedra filosofal. Los hábitos se van consolidando, pero no la fórmula ideal de compensación económica. La pregunta clave que todos se hacen sigue siendo la misma: cómo monetizar internet. De momento, algo parece claro: la respuesta tardará aún en llegar, y no será unívoca.


Artículos relacionados:


Sigue Hollywood-Europa en Twitter y en Facebook